שפיצר
החזר קבוע מהתשלום הראשון ועד האחרון, ולכן קל להתאים אותו לתקציב החודשי. הקרן נפרעת לאט בתחילת התקופה, ולכן סך הריבית גבוה יותר.
- החזר חודשי
- סך הריבית
האתר משתמש בעוגיות ובכלי מדידה של Google ושל Meta, כדי למדוד את השימוש באתר ואת ביצועי הפרסום שלנו. המשך הגלישה באתר מהווה הסכמה לכך. אפשר לשנות את ההגדרות בכל עת. מדיניות פרטיות
כמה תשלמו בכל חודש, וכמה תחזירו בסך הכול: המחשבון מציג את שניהם, עם לוח סילוקין מלא והשפעת ההצמדה למדד, ללא השארת פרטים.
המקור: הוראת ניהול בנקאי תקין 329 של בנק ישראל (שיעור מימון: סעיף 2; החזר מהכנסה: סעיפים 5 ו־6)
תיפתח הודעת WhatsApp עם נתוני החישוב.
החישוב להמחשה בלבד ומבוסס על הנתונים שהוזנו. אין בו הצעת אשראי או ייעוץ, והוא אינו כולל עמלות, מסים, ביטוחים, שינויי ריבית שלא הוזנו או את המדד בפועל.
הריבית בכל חודש מחושבת על יתרת ההלוואה באותו חודש: היתרה כפול הריבית השנתית חלקי 12. בתחילת התקופה היתרה בשיאה, ולכן גם רכיב הריבית בהחזר.
בשיטת שפיצר ההחזר החודשי קבוע. מה שנותר ממנו אחרי הריבית מקטין את יתרת החוב, הקרן. בהלוואה בריבית גבוהה ולתקופה ארוכה, בשנים הראשונות זה החלק הקטן של ההחזר. ככל שהיתרה יורדת, הריבית יורדת איתה וחלק הקרן גדל, עד שבתשלומים האחרונים כמעט כל ההחזר הוא קרן.
לכן פירעון חלקי או מחזור בשנים הראשונות משפיעים יותר על סך הריבית: הם מקטינים את היתרה בתקופה שבה חלק הריבית בתשלום הוא הגבוה ביותר. לפני החלטה כזו בודקים את עמלת הפירעון המוקדם. בגרף שלמעלה כל עמודה מחולקת כך: הכתום הוא ריבית, הכחול הוא קרן.
שתי השיטות מחזירות את אותה הלוואה, באותה ריבית ובאותה תקופה. ההבדל הוא בקצב שבו הקרן נפרעת, והוא שקובע כמה תשלמו בכל חודש וכמה ריבית תשלמו בסך הכול.
החזר קבוע מהתשלום הראשון ועד האחרון, ולכן קל להתאים אותו לתקציב החודשי. הקרן נפרעת לאט בתחילת התקופה, ולכן סך הריבית גבוה יותר.
בכל חודש נפרע אותו סכום קרן, ועליו ריבית על היתרה. ההחזר הראשון הוא הגבוה ביותר ויורד בכל חודש, וסך הריבית נמוך יותר.
הנוסחה, דוגמה מחושבת ולוח שפיצר חודש אחר חודש: מחשבון שפיצר.
במסלול צמוד, יתרת ההלוואה מתעדכנת לפי מדד המחירים לצרכן. כשהמדד עולה, עולה גם היתרה שעליה מחושבים הריבית וההחזר, ולכן ההחזר החודשי עולה לאורך השנים גם כשהריבית עצמה קבועה.
במסלול לא צמוד, יתרת הקרן אינה מתעדכנת לפי המדד ויורדת מהתשלום הראשון. לכן השוואה בין המסלולים לפי שיעור הריבית בלבד אינה מלאה: לריבית במסלול הצמוד יש להוסיף את ההצמדה שתהיה בפועל, וזו אינה ידועה מראש.
בלשונית קבועה צמודה למדד בוחרים שיעור אינפלציה שנתי ורואים כמה מסך התשלומים הולך להצמדה. השיעור שתבחרו הוא הנחת עבודה, לא תחזית.
המחשבון בעמוד זה מחשב מסלול אחד בכל פעם. את ההחזר המשולב של כמה מסלולים, ואת עמידתו בכלל השליש הקבוע, מחשבים באמצעות מחשבון התמהיל.
לפי כללי בנק ישראל, החלק שבריבית משתנה לא יעלה על שני שלישים מסכום המשכנתא.
מקור: בנק הפועלים, מסלולי משכנתאותריבית הפריים היא הריבית שקובע בנק ישראל בתוספת קבועה של 1.5%. במסלול פריים ריבית ההלוואה משתנה עם הפריים, ואיתה ההחזר החודשי.
מקור: בנק לאומי, מסלולי משכנתאבמסלול לא צמוד יתרת הקרן יורדת מהתשלום הראשון. במסלול צמוד היא מתעדכנת לפי המדד, ואיתה ההחזר החודשי.
מקור: בנק הפועלים, מסלולי משכנתאותלאורך 20 שנה בעולם הפיננסי ניהל אייל סניף בבנקאות פרטית בבנק לאומי ואת מחלקת קשרי הלקוחות של בית השקעות פרטי. כיום הוא מלווה משפחות ברכישת דירה ובמחזור משכנתא, ויזמים וקבלנים במימון פרויקטים מול הבנק, כיועץ חיצוני שעובד בשביל הלקוח.
ההחזר נגזר מסכום ההלוואה, מהריבית החודשית (הריבית השנתית חלקי 12) וממספר התשלומים, כך שעם התשלום האחרון היתרה מגיעה בדיוק לאפס. הנוסחה המלאה ודוגמה מחושבת שלב אחר שלב מופיעות בעמוד מחשבון שפיצר.
לא. ההחזר קבוע לכל התקופה רק במסלול בריבית קבועה שאינו צמוד למדד. במסלול צמוד היתרה מתעדכנת לפי המדד, ואיתה ההחזר. במסלול פריים הריבית משתנה עם ריבית בנק ישראל, ואיתה ההחזר.
בשתיהן שיעור הריבית קבוע לכל התקופה. בצמודה, יתרת ההלוואה מתעדכנת לפי מדד המחירים לצרכן, ולכן כשהמדד עולה עולים גם היתרה וגם ההחזר החודשי. בלא צמודה, היתרה אינה מתעדכנת לפי המדד ויורדת מהתשלום הראשון, וההחזר בשפיצר ידוע מראש לכל התקופה.
לא. לפי כללי בנק ישראל, החלק שבריבית משתנה לא יעלה על שני שלישים מהמשכנתא, ולכן לפחות שליש ממנה יהיה בריבית קבועה.
ריבית הפריים היא הריבית שקובע בנק ישראל בתוספת קבועה של 1.5%. במסלול פריים ריבית ההלוואה משתנה בכל פעם שהפריים משתנה, ואיתה ההחזר החודשי.
החישוב מדויק לנתונים שהזנתם, למסלול אחד בכל פעם. הוא אינו כולל עמלות, ביטוחים, שינויי ריבית במסלולים משתנים או את המדד שיתפרסם בפועל. לכן הוא כלי להמחשה ולתכנון, ואינו הצעה של בנק.
החישוב כאן מתייחס למסלול אחד. בפגישת ייעוץ ראשונה, ללא התחייבות וללא תשלום, אייל מחשב איתכם את המשכנתא כולה, על כל מסלוליה, מול ההחזר החודשי שמשק הבית יכול לשאת.
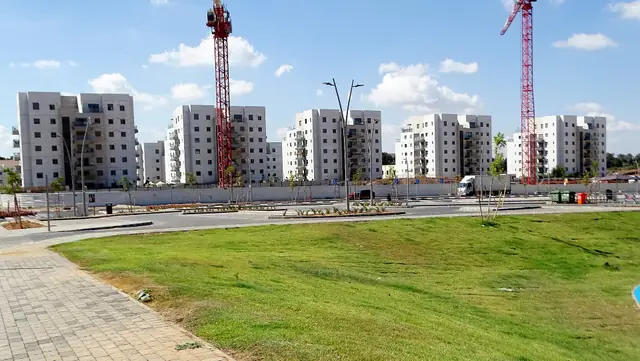
רכישה מקבלן או יד שנייה: תמהיל מסלולים שנבנה סביב ההחזר שהמשפחה יכולה לשאת.
בחינה אם המשכנתא הקיימת עדיין משתלמת, כולל עמלת הפירעון המוקדם, לפני כל החלטה.
הלוואה כנגד דירה בבעלותכם: לשיפוץ, לעזרה לילדים או לאיחוד הלוואות קיימות.
בחינת תקציב המשפחה והמלצות לצמצום הוצאות, כך שההחזר החודשי נשען על בסיס יציב.
ליווי מול הבנק משלב דוח האפס, ובמקביל ליווי הרוכשים בפרויקט במשכנתא ובמימון.